
Por Clara Merlino | 17 de diciembre de 2025
Cuando llegan las fiestas, si tu familia y amigos son como los míos, todos están siempre deseosos de saber qué ocurre en el mundo del mercado voluntario de carbono (MVC); es de lo único que hablamos.
Para prepararte para estas conversaciones tan reales (o para volver al trabajo en enero), ClimeCo ha elaborado este resumen de los 5 acontecimientos más importantes que tuvieron lugar en el VCM el año pasado.
1. COP30
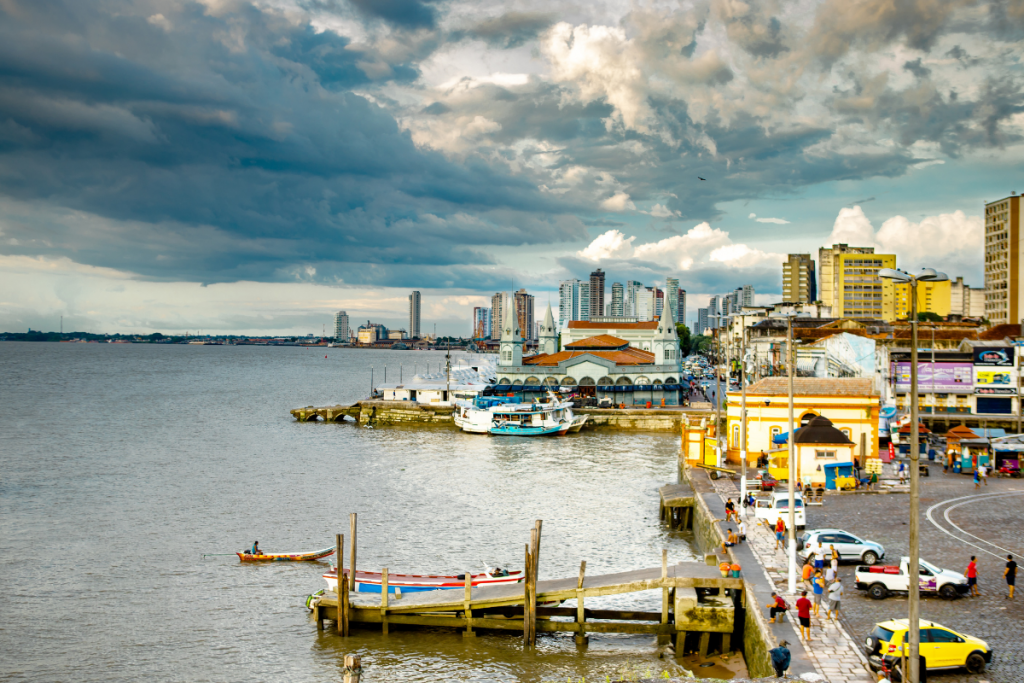
Antecedentes : La 30.ª Conferencia de las Partes se celebró en noviembre en Belém, Brasil, en el corazón de la cuenca amazónica. Cabe destacar que, por primera vez en 30 años, Estados Unidos no envió delegados.
Artículo 6.4 : El artículo 6.4 establece un mercado mundial de carbono supervisado por las Naciones Unidas (ONU), donde los créditos de carbono se negocian a través de un mecanismo centralizado: el Mecanismo de Acreditación del Acuerdo de París (PACM). El PACM se estableció el año pasado en la COP29 y se determinó que reemplazaría al Mecanismo de Desarrollo Limpio (MDL), que tenía un historial de deficiencias. En la COP30, el plazo para la transición de proyectos del MDL al PACM se extendió seis meses, hasta el 30 de junio de 2026. En la COP30 también se aprobó la primera metodología del PACM, la AMM001 para proyectos de gas de vertedero, lo que indica que los productos de gas de vertedero serán los primeros en transitar del MDL al PACM. Si bien la extensión retrasa el desmantelamiento de la infraestructura del MDL y prolonga la incertidumbre para los compradores corporativos, brinda tiempo a los gobiernos y a los actores del mercado para prepararse completamente para la transición.
En general, el artículo 6.4 está avanzando en su preparación operativa y está pasando de la fase de diseño a la de implementación, abriendo lenta pero seguramente nuevas vías de mercado para los créditos de carbono voluntarios.
Supercontaminantes : Los supercontaminantes (también conocidos como superpoluntes) son un grupo de gases de efecto invernadero de alto impacto que tienen un efecto de calentamiento desproporcionadamente fuerte en comparación con el CO2, y en la COP30 recibieron mayor atención. En particular, se lanzó el Acelerador de Acción Nacional contra los Supercontaminantes, un programa plurianual para ayudar a los gobiernos a integrar acciones nacionales para la mitigación de supercontaminantes en todos los sectores. El Acelerador tiene como objetivo involucrar hasta 30 países para 2030 y movilizar aproximadamente 150 millones de dólares en subvenciones y financiamiento de socios para el desarrollo.
Como organización que lleva desde 2009 ayudando a mitigar el supercontaminante óxido nitroso (N2O) , ClimeCo celebra el creciente interés por los contaminantes que tienen efectos tan desproporcionados en el clima.
2. SBTi
Antecedentes : Noviembre fue un mes ajetreado, ya que la iniciativa Science Based Targets (SBTi) también publicó su último borrador del Estándar Corporativo de Emisiones Netas Cero (CNZS) revisado . El CNZS es un marco reconocido mundialmente que guía a las empresas en el establecimiento y logro de objetivos de emisiones netas cero de gases de efecto invernadero, en consonancia con la ciencia climática. La versión 1 del estándar se publicó oficialmente en 2021, y la versión 2 está en desarrollo. El primer borrador de la versión 2 se publicó en marzo de 2025, y el segundo borrador de la versión 2 se publicó en noviembre pasado para consulta pública.
Actualizaciones importantes :
- Los Certificados de Atributos Ambientales (CAA) desagregados se consideran una forma reconocida de reducir las emisiones de Alcance 3. Los CAA se utilizan para rastrear y reclamar la autoría de la descarbonización ambiental.
- El último borrador propone que las empresas puedan adquirir el EAC por separado, o "desagregado", del producto asociado a la descarbonización y contabilizar la reducción para sus objetivos de Alcance 3, siempre que se demuestre que el producto forma parte de la cadena de suministro de la empresa.
- Esto resulta alentador para las industrias difíciles de descontaminar, donde a menudo es complicado que el producto se adhiera al EAC debido a las diferencias regionales en la disposición a pagar (DAP), entre otros desafíos.
- El uso de compensaciones de carbono será reconocido mediante un Programa de Reconocimiento. Anteriormente, las compensaciones se presentaban únicamente como una recomendación de SBTi, pero la nueva guía ofrece el mayor respaldo hasta la fecha a la acción climática más allá de la cadena de valor.
- Las medidas de mitigación serán obligatorias a partir de 2035. Esto significa que se espera que las empresas inviertan en proyectos de mitigación —es decir, proyectos que eliminen el carbono de la atmósfera mediante soluciones como la plantación de árboles o la captura directa de aire— para abordar el impacto de sus emisiones actuales. Por lo tanto, prevemos un aumento de la inversión en este sector, que ya de por sí es dinámico y de rápido crecimiento, en los próximos años.
Para obtener información más detallada de nuestros expertos certificados por SBTi , lea los blogs de ClimeCo, que cubren todo lo que las empresas necesitan saber sobre el borrador reciente o cómo los cambios afectan a la industria de la construcción.
Estas actualizaciones de SBTi representan un avance crucial para una acción climática cohesionada, ya que el número de empresas con objetivos climáticos validados por SBTi se ha triplicado desde 2023, alcanzando casi 11 000. [1] El estándar de SBTi influye a nivel mundial en la forma en que las empresas eligen adquirir compensaciones, seleccionar socios e invertir en descarbonización. ClimeCo supervisará de cerca las actualizaciones, cuya versión final se espera para principios de 2026.

3. Tendencias de los compradores
Antecedentes: Las entidades que buscan invertir en la reducción de gases de efecto invernadero (GEI) en el Mercado de Capitales de Vancouver (VCM) pueden tener diversas preferencias para los proyectos que elijan, incluyendo la integridad, la ubicación, la antigüedad, los beneficios colaterales y más.
Tendencias de compra que hemos observado en 2025:
- Los compradores exigen cada vez más garantías de calidad mediante etiquetas y calificaciones de agencias como BeZero y Sylvera. Los créditos con la etiqueta Principios Fundamentales del Carbono (CCP) han mantenido su valor, mientras que los créditos sin esta etiqueta han visto disminuir sus precios.
- Los compradores buscan invertir en la reducción de gases de efecto invernadero (GEI) que se produce dentro de su cadena de valor. Por ejemplo, una empresa que utiliza plástico en sus productos estaría interesada en adquirir créditos de carbono relacionados con la fabricación, el procesamiento o el transporte de plástico.
- Los compradores quieren participar desde el principio en la historia de la inversión en proyectos climáticos. Quieren demostrar que su participación marcó la diferencia en el éxito del proyecto y asegurar el suministro a largo plazo a un precio conocido.
- A pesar de la agenda anticlimática de la administración estadounidense, las organizaciones siguen centradas en la sostenibilidad, solo que hablan de ella de manera diferente. Esta estrategia, a veces denominada verdehushingSu objetivo es permitir la continuidad de las acciones evitando posibles reacciones negativas.
En general, las organizaciones siguen centradas en los aspectos ambientales, sociales y de gobernanza (ASG) y están avanzando desde el principio hacia proyectos de alta integridad que se alineen con sus ofertas y objetivos climáticos.
4. El auge de los centros de datos
Antecedentes : En 2025, se observó una inversión, un desarrollo y una demanda masivos de centros de datos debido al auge de la industria de la IA. Los centros de datos tienen un impacto significativo en el clima y el medio ambiente debido a la alta demanda de electricidad, la huella de carbono de los materiales de construcción, el consumo de agua y la presión general sobre los recursos locales.
Centros de datos en el VCM : Debido al impacto de los centros de datos en el clima y al considerable escrutinio público, los gigantes tecnológicos están invirtiendo fuertemente en mitigación. Microsoft, Google, Amazon, Meta y Stripe se encuentran entre los principales participantes corporativos que dan forma al VCM moderno. Las inversiones tienden a centrarse en proyectos de eliminación de dióxido de carbono (CDR) debido a su alta integridad y alineación con la SBTi (la eliminación será necesaria para compensar las emisiones residuales a partir de 2035). Este acuerdo de Microsoft para comprar 3.6 millones de créditos CDR durante 12 años es solo un ejemplo de un número creciente de transacciones similares. Más allá de la CDR, estos actores también se centran en reducir las emisiones dentro de sus cadenas de valor a través de la subvención interna.
Los centros de datos son inversiones a largo plazo, y los gigantes tecnológicos están invirtiendo desde el principio para reducir su impacto ambiental y cumplir con los objetivos climáticos.
5. CORSIA
Antecedentes : El Plan de Compensación y Reducción de Carbono para la Aviación Internacional (CORSIA), desarrollado por la Organización de Aviación Civil Internacional (OACI), se estableció en 2016. CORSIA es un plan global de compensación en el que las aerolíneas y otros operadores de aeronaves compensan cualquier aumento en las emisiones de CO2 que supere el 85 % de los niveles de 2019. La participación es actualmente voluntaria, y la fase obligatoria comenzará en 2027.
SAF : En una revisión realizada este año por la OACI, se constató que el uso de combustibles elegibles para CORSIA, como el combustible de aviación sostenible (SAF), puede mitigar entre un 6 % y un 10 % de las emisiones de un operador. Esto reduce significativamente los requisitos de compensación y la necesidad de adquirir créditos de carbono, lo que impulsa la demanda. Sin embargo, el SAF aún no se produce en los volúmenes necesarios para su adopción masiva, lo que dificulta y encarece su compra por parte de las aerolíneas. Al mismo tiempo, la OACI también endureció los criterios para determinar qué combustible califica como elegible para CORSIA.
Créditos de carbono : SAF no es el único ámbito donde existen problemas de suministro dentro de CORSIA. Para cumplir con CORSIA, los créditos de carbono deben ser autorizados por los países anfitriones mediante una Carta de Autorización (LoA), y el ritmo de autorización de los países es inferior a la demanda. Debido a esto y a otros obstáculos regulatorios, la oferta de créditos elegibles para CORSIA es escasa, y prevemos que los precios aumenten significativamente a medida que se acerque la fecha límite para la regularización de la primera fase (31 de enero de 2028).
CORSIA es una de las principales fuentes de demanda potencial de créditos de carbono que monitoreamos. Sin embargo, existe un creciente escrutinio sobre la disponibilidad de créditos y combustibles de aviación sostenibles (SAF), y, por lo tanto, sobre la solidez del mercado para cumplir con los requisitos de CORSIA. Debido a estas preocupaciones, la OACI ha institucionalizado el seguimiento periódico de la oferta y la demanda de combustibles y unidades de emisiones elegibles para CORSIA.
Mirando hacia el futuro
Al acercarnos a 2025, ClimeCo seguirá de cerca estos y otros acontecimientos. En particular, monitorearemos el progreso de la ONU hacia los objetivos de 2025 establecidos en Bakú y las posibles actualizaciones de SBTi con respecto al uso de créditos para reducciones de Alcance 3. Como desarrollador de proyectos con más de 15 años de experiencia, nos comprometemos a generar créditos con altos estándares de calidad. Esperamos que los nuevos cambios en este mercado en constante evolución exijan a todas las partes y países el mismo estándar y permitan que el VCM alcance su máximo potencial.
A medida que se acerca rápidamente el 2026, vemos que las inversiones en la cadena de valor, la captura y liberación de carbono (CDR) y los proyectos de alta integridad en general serán áreas donde los compradores querrán invertir su dinero. Al mismo tiempo, el Artículo 6.4, la Iniciativa de Transferencia de Carbono Voluntaria (SBTi) y la Ley CORSIA influirán en la configuración del mercado voluntario de carbono en el que operan los compradores. Como desarrollador de proyectos y asesor con más de 16 años de experiencia en el Mercado Voluntario de Carbono, ClimeCo seguirá de cerca estos desarrollos. ¡Que tengan éxito en sus conversaciones durante la cena! ¡Nos vemos el próximo año!
Fuentes y obras citadas
[ 1 ] Las empresas con objetivos climáticos se han triplicado con creces desde 2023: SBTi
Sobre la autora
Clara Merlino es Gerente de Innovaciones Industriales en ClimeCo, especializada en sectores de difícil mitigación, como la producción de cemento y ácido nítrico. Diseña carteras de proyectos a medida y estrategias de análisis de riesgos específicas para cada sector, con el fin de satisfacer las necesidades de los socios. Anteriormente, Clara trabajó como gerente de programas y consultora estratégica para empresas incluidas en la lista Fortune 100. Aporta a su puesto su experiencia en investigación, estrategia y colaboración con las partes interesadas.