
作者:阿曼達·馬斯特| 2022年12月15日
商業領袖、投資者和政策制定者越來越意識到氣候相關風險對公司財務表現和營運韌性的影響。根據美國國家海洋暨大氣總署 (NOAA) 統計,2022 年前九個月共發生了 15 起損失超過十億美元的天氣和氣候災害。[i]鑑於氣候變遷帶來的風險以及投資者對更完善資訊的訴求,美國證券交易委員會 (SEC) 於 3 月提出了規則修訂提案。這些修訂將要求公司披露更多與氣候相關的信息,包括氣候風險以及應對這些風險的措施。[ii]
企業領導者如何為氣候風險快速變化的世界做好準備? 美國證券交易委員會提出的規則修正案建立在以下基礎上: 氣候相關財務資訊揭露工作小組的建議 (TCFD)。 [三] 這篇部落格概述了公司如何利用 TCFD 建議,並分享了在首次應對氣候風險時需要考慮的一些小技巧。
氣候相關財務揭露工作小組
氣候相關財務資訊揭露工作小組(TCFD)是管理氣候風險的主流架構。 TCFD由金融穩定理事會於2015年設立,旨在明確企業應收集並向投資者和其他利害關係人揭露的氣候相關資訊。[iv] TCFD於2017年發布了最終建議,並於2021年更新了相關指南。[v]這些建議要求企業考慮不同情境下的氣候風險,包括轉型風險(例如碳定價等與向低碳經濟轉型相關的風險)和物理風險(例如極端天氣)。[vi]這些資訊有助於投資者更準確地評估氣候風險,也有助於企業評估和管理這些風險。
圖1. TCFD 建議重點介紹了企業可以評估的各種氣候相關風險類別。 [七]
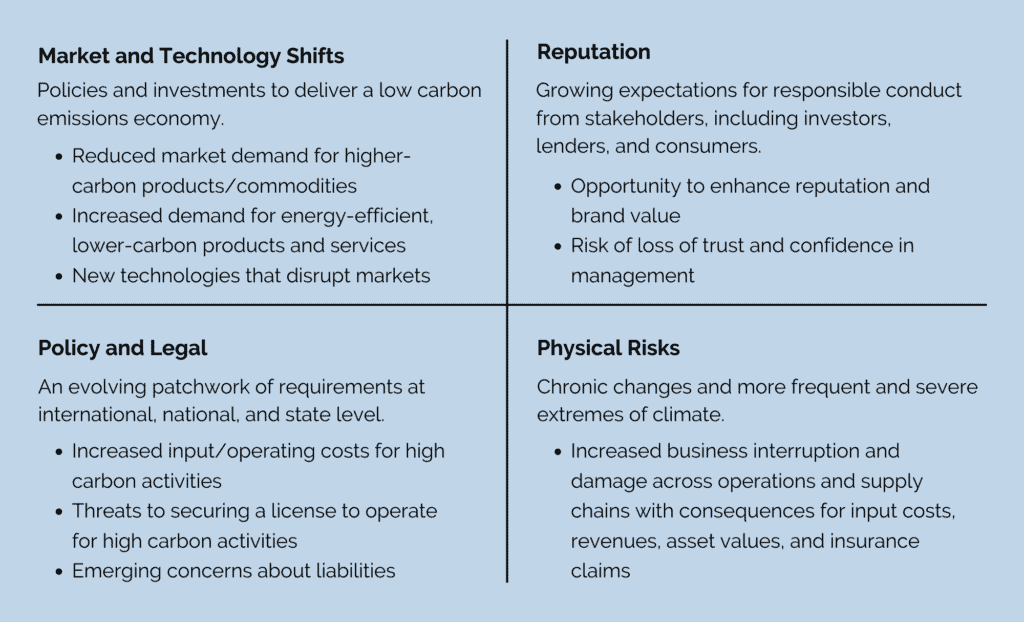
企業看到了其中的價值,並紛紛加入。 TCFD建議的迅速採納表明了其對企業和投資者的價值。在TCFD中, 2022年情形報告 參與審查的大型企業中,80%揭露了符合TCFD要求的資訊。負責全球環境資訊揭露平台的非營利組織CDP已將TCFD架構納入其營運體系。 他們的氣候變遷問卷進一步強化了這些建議。 [八] 2022 年,超過 18,000 家公司(佔全球市值的一半以上)向 CDP 披露了信息,以回應投資者、客戶和其他利益相關者的要求。 [九]
監管機構強化了TCFD的建議。超過120個監管機構和政府部門已表示支持TCFD,眾多政府機構鼓勵採取與TCFD一致的資訊揭露方式,其中包括巴西、加拿大、紐西蘭和英國。[x]美國也位列其中,因為美國證券交易委員會(SEC)的部分擬議規則修訂正是基於TCFD的建議。[x]
圖2. 自10月份以來,對TCFD建議的支持力度不斷擴大。 2022年狀況報告. [X]

情境分析基礎
工具能夠幫助企業在不確定性中製定計劃。為了幫助企業進行有效的風險評估,TCFD 推薦了一種名為情境分析的分析工具。[xi]在情境分析中,企業會考慮一系列可能的未來情景,從將升溫幅度限制在 2°C 或更低的排放路徑,到導致全球氣溫顯著變化的「一切照舊」的排放路徑。[xi]這些情境並非預測,而是假設的發展路徑,可以幫助企業在各種可能的未來狀態下建立韌性。[xi]各機構已發布了企業可以藉鏡的可靠情景,涵蓋從「實際氣候情景」到「轉型情景」等多種類型。[xii]
圖3. 美國商品期貨交易委員會針對實體風險和轉型風險的情境分析所製定的高階框架。 [XIII]
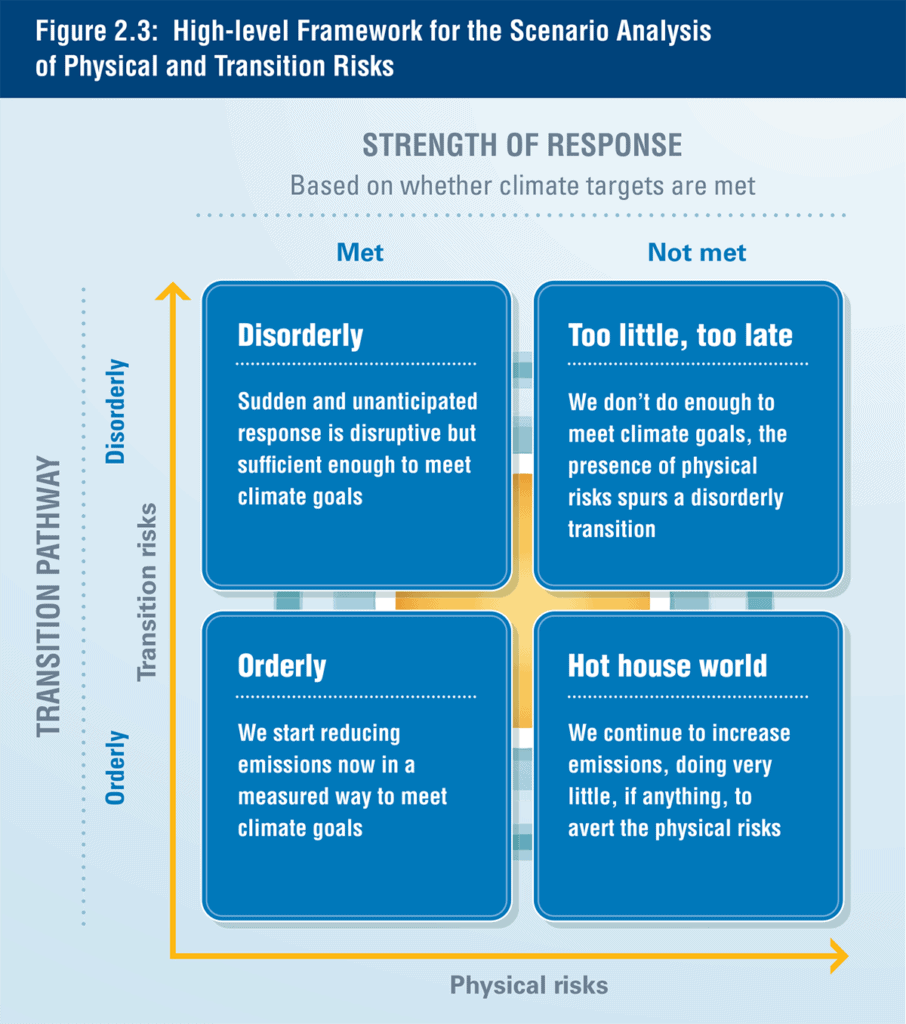
氣候變遷的物理影響。物理情境著重於氣候驅動因素,包括溫室氣體排放,使模型能夠探索由此導致的氣候系統變化。[xiv]政府間氣候變遷專門委員會 (IPCC) 因其提出的這些情境而聞名,其中包括第六次評估報告 (AR6)中概述的五條共享社會經濟路徑 (SSP) 。 AR6 強調了不同情境下物理氣候的一系列變化。例如,歷史上每 50 年發生一次的極端高溫事件,在高全球暖化情境下,在同一時期內可能會發生 30 多次。[xiv]企業可以利用這些情境來評估其資產和營運可能受到的影響,並制定適應計畫以保持競爭力。
圖4. 这 IPCC第六次評估報告 採用五種共享社會經濟路徑情境來描述氣候驅動因素的發展。 [Xv的] , [XIV]

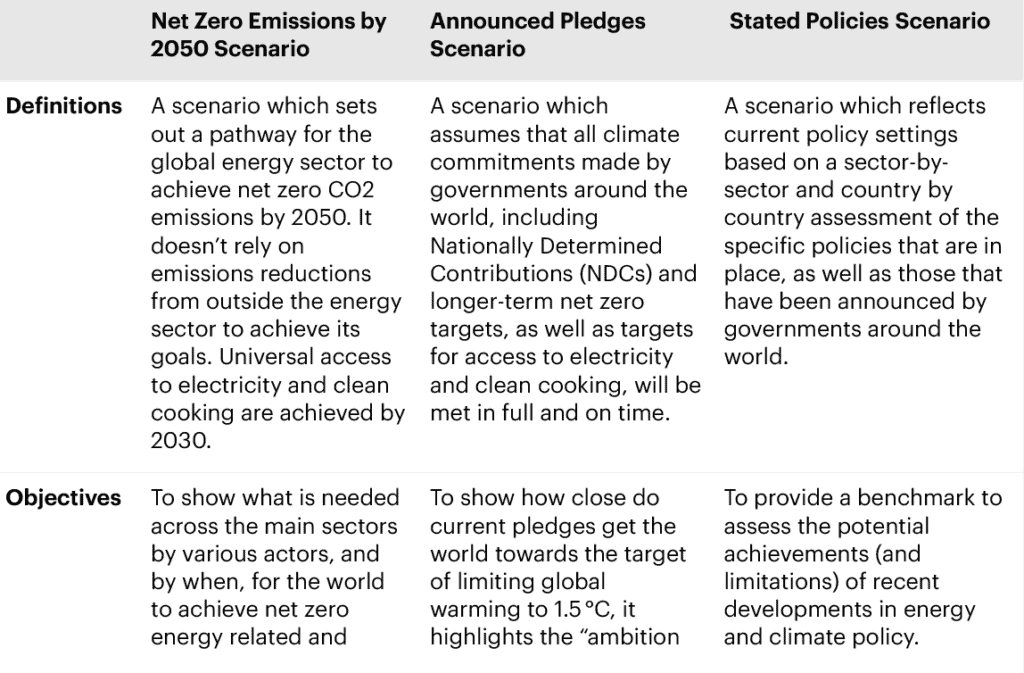
氣候變遷帶來的轉型影響。其他情境分析方法,例如國際能源總署 (IEA) 的情境分析,可以幫助企業探索潛在的轉型風險。 IEA 的「2050 年淨零排放情境 (NZE)」概述了能源產業實現淨零排放的一條可能路徑。[xvi] IEA 的「既定政策情境」和「已宣布承諾情境」考慮了政策和承諾等條件,並模擬了由此對能源產業和全球排放產生的影響。[xvi]評估這些情境下的韌性可以幫助企業了解自身面臨的能源轉型影響。
圖5. 國際能源總署的三種情境展示了全球能源系統可能出現的一系列變化。國際能源總署也比較了其中兩種情境與政府間氣候變遷專門委員會(IPCC)部分情境的異同。 [十六]

如何開始
基於更完善的數據進行更週詳的規劃。掌握未來情境下的風險,企業即使在存在重大不確定性的情況下也能做好準備。他們不僅可以考慮當前的氣候風險,還可以預測這些風險可能發生的變化。現在就進行穩健的氣候評估,可以幫助企業預見監管變化,滿足投資者的資訊揭露要求,並提高業務營運應對氣候變遷帶來的物理風險和轉型風險的能力。
利用 TCFD 做好監管準備。 ClimeCo建議,在與 TCFD 框架接軌時,公司應先進行內部反思:
- 您的主要目標是什麼? TCFD建議可以幫助企業為即將出台的監管法規做好準備,例如美國證券交易委員會(SEC)提出的規則修訂提案。此外,它還可以幫助企業滿足投資者對TCFD合規性的要求,提高其CDP氣候評分,並更了解和管理業務風險。
- 貴國目前在應對氣候變遷方面有哪些治理和策略? 透過了解和加強內部結構和優先事項,企業可以降低風險並抓住與能源轉型相關的經濟機會。
- 目前,實體風險和轉型風險對企業有何影響? 了解最重要的風險可以讓公司有效分配資源,用於未來的風險管理。
- 哪些是關鍵利害關係人? 對氣候變遷的共同理解以及來自設施、採購或投資者關係團隊的適當內部支持,可以幫助確保氣候評估措施的成功。
ClimeCo 協助客戶遵守 TCFD 指南並進行情境分析。如需了解更多信息,請聯繫我們。 大衛普列托.
[i] 美國國家環境資訊中心 (NCEI)。 《十億美元級天氣與氣候災害》。 2022 年。 https://www.ncei.noaa.gov/access/billions/time-series
[ii] 美國證券交易委員會。 《氣候相關資訊揭露的改進與標準化概況介紹》。 2022年。 https://www.sec.gov/files/33-11042-fact-sheet.pdf
[iii] 美國證券交易委員會。 《加強及規範氣候相關資訊揭露以惠及投資者》。 2022年。 https://www.sec.gov/rules/proposed/2022/33-11042.pdf
[iv] TCFD。關於。 2022。 https://www.fsb-tcfd.org/about/
[v] TCFD。 《落實氣候相關財務資訊揭露工作小組建議》。 2021年。 https://assets.bbhub.io/company/sites/60/2021/07/2021-TCFD-Implementing_Guidance.pdf
[vi] TCFD。 《最終報告:氣候相關財務資訊揭露工作小組的建議》。 2017 年。
https://assets.bbhub.io/company/sites/60/2021/10/FINAL-2017-TCFD-Report.pdf
[vii] TCFD。 《在揭露氣候相關風險與機會中運用情境分析》。 https://www.tcfdhub.org/scenario-analysis/
[viii] CDP。 《CDP 如何與 TCFD 保持一致》。 2022 年。 https://www.cdp.net/en/guidance/how-cdp-is-aligned-to-the-tcfd
[ix] CDP。 《企業如何採取行動》。 2022 年。 https://www.cdp.net/en/companies
[x] TCFD. 2022 年狀況報告. 2022. https://assets.bbhub.io/company/sites/60/2022/10/2022-TCFD-Status-Report.pdf
[xi] TCFD. 2022 年狀況報告. 2022. https://assets.bbhub.io/company/sites/60/2022/10/2022-TCFD-Status-Report.pdf
[xii] TCFD. 2022 年狀況報告. 2022. https://assets.bbhub.io/company/sites/60/2022/10/2022-TCFD-Status-Report.pdf
[xiii] TCFD. 技術補充:在揭露氣候相關風險和機會中使用情境分析。 2017 年。 https://assets.bbhub.io/company/sites/60/2021/03/FINAL-TCFD-Technical-Supplement-062917.pdf
[xiv] TCFD. 技術補充:在揭露氣候相關風險和機會中使用情境分析。 2017 年。 https://assets.bbhub.io/company/sites/60/2021/03/FINAL-TCFD-Technical-Supplement-062917.pdf
[xv] TCFD. 技術補充:在揭露氣候相關風險和機會中使用情境分析。 2017 年。 https://assets.bbhub.io/company/sites/60/2021/03/FINAL-TCFD-Technical-Supplement-062917.pdf
[xvi] TCFD. 技術補充:在揭露氣候相關風險和機會中使用情境分析。 2017 年。 https://assets.bbhub.io/company/sites/60/2021/03/FINAL-TCFD-Technical-Supplement-062917.pdf
[xvii] 美國商品期貨交易委員會。 2020。 《管理美國金融體系中的氣候風險》。 https://www.cftc.gov/sites/default/files/2020-09/9-9-20%20Report%20of%20the%20Subcommittee%20on%20Climate-Rela ted%20Market%20Risk%20-%20Managing%20Climate%20Risk%20in%20the%20U.S.%20Financial%20System%20for%20posting.pdf
[xviii] 政府間氣候變遷專門委員會(IPCC)。決策者摘要。載於:《2021年氣候變遷:自然科學基礎》。 2021年。 https://www.ipcc.ch/report/ar6/wg1/downloads/report/IPCC_AR6_WGI_SPM.pdf
[xix] 政府間氣候變遷專門委員會 (IPCC),2021 年:決策者摘要。載於:《2021 年氣候變遷:自然科學基礎》。 https://www.ipcc.ch/report/ar6/wg1/downloads/report/IPCC_AR6_WGI_SPM.pdf
[xx] 政府間氣候變遷專門委員會 (IPCC)。 《2021 年氣候變遷:自然科學基礎》。 2021 年。 https://report.ipcc.ch/ar6/wg1/IPCC_AR6_WGI_FullReport.pdf
[xxi] 政府間氣候變遷專門委員會 (IPCC),2021 年:決策者摘要。載於:《2021 年氣候變遷:自然科學基礎》。 https://www.ipcc.ch/report/ar6/wg1/downloads/report/IPCC_AR6_WGI_SPM.pdf
[xxii] 國際能源總署。 《全球能源與氣候模型》。 2022年。 https://www.iea.org/reports/global-energy-and-climate-model/understanding-gec-model-scenarios
[xxiii] 國際能源總署。 《全球能源與氣候模型》。 2022年。 https://www.iea.org/reports/global-energy-and-climate-model/understanding-gec-model-scenarios
[xxiv] 國際能源總署。 《全球能源與氣候模型》。 2022年。 https://www.iea.org/reports/global-energy-and-climate-model/understanding-gec-model-scenarios
關於作者
阿曼達·馬斯特於2022年加入ClimeCo,擔任永續發展、政策和諮詢團隊的氣候諮詢經理,並常駐華盛頓特區。在加入ClimeCo之前,她曾在蘋果環境、政策和社會倡議團隊以及可口可樂公司工作,支持全球環境永續發展計畫。阿曼達負責氣候策略和風險管理專案、企業永續發展以及ESG資訊揭露。